Domain verzahnungswerkzeuge.de kaufen?
Wir ziehen mit dem Projekt
verzahnungswerkzeuge.de um.
Sind Sie am Kauf der Domain
verzahnungswerkzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verzahnungswerkzeuge.de kaufen?
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Aufkleber I Markierungspunkt Inventur, hellrot, Haftpapier, ablösbar, Ø 37mm, 500/RolleMarkierungspunkt Inventur, für Verpackungskennzeichnung oder innerbetriebliche Transporte bzw. Qualitätsmerkmale, für den Innen- und sehr kurzfristigen Außeneinsatz, Farbe: hellrot, Schriftfarbe: schwarz, Material: ablösbares Haftpapier,...94,62 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
BGS Schleifscheiben- / Polierscheiben- und Bohrer-Satz für Hochgeschwindigkeits-Drehwerkzeuge 315tlg. - 8060-1zum Bohren, Fräsen, Gravieren, Polieren, Säubern, Schleifen, Schruppen, Entrosten und Trennengeeignet für Holz, Kunststoff, Aluminium, Metall, Edelstahl, Stahl, Eisen, Stein, Glasim Kunststoffkoffer zum Aufbewahren und TransportierenLieferumfang:3 Spannzangen für Schaftdurchmesser: 3,2 mm (1/8") | 2,4 mm (3/32") | 1,6 mm (1/16")26 Schleifbänder, Körnung: 80, Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm26 Schleifbänder, Körnung: 120, Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm9 Filzräder Ø: 25,4 mm | 12,7 mm | 9,5 mm2 Gummischeiben Ø: 22,2 x 3,2 mm3 Schleiftrommeln Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm12 Diamantspitzen, verschiedene Formen, für Schaftdurchmesser: 3,2 mm (1/8")2 Diamantscheiben mit Bohrung Ø: 22,2 x 2 mm9 HSS Bohrer, 3 Stück je Ø: 3,2 x 38 mm | 2,4 x 38 mm | 1,6 x 38 mm6 Aluminiumoxidspitze, Körnung: 120, verschiedene Formen, 2 Stück je Ø: 15,9 x 9,5 mm | 9,5 x 12,7 mm | 9,5 x 19,1 mm4 Siliziumkarbidspitze, Körnung: 120, zylindrisch, 2 Stück je Ø: 19,8 x 4,8 mm | 10,3 x 3,2 mm2 Nylonbürsten, rund, 1 Stück je Ø: 19,1 mm | 4,8 mm1 Nylonbürste, topfförmig, Ø: 15,9 mm3 Drahtbürsten, rund, Ø: 19,1 mm | 4,8 mm1 Drahtbürste, topfförmig, Ø: 15,9 mm6 Aluminiumoxid-Schleifscheiben, Körnung: 220, Ø: 19,1 mm6 Siliziumkarbid-Schleifscheiben, 180 Körnung, Ø: 19,1 mm6 Schleifscheiben, weiß, Ø: 19,1 mm6 Gummispitzen, verschieden Formen, Ø: 6,4 mm40 Schleifpapiere im Behälter, Körnung: 180, Ø: 19,1 mm40 Schleifpapiere im Behälter, Körnung: 180, PSA klebend, Ø: 19,1 mm36 Trennscheiben im Behälter, Ø: 23,8 mm40 Schleifpapiere im Behälter, Körnung: 220, Ø: 19,1 mm1 Schleifstein, Körnung: 60 25,4 x 9,5 mm16 Doppelnetz-Trennscheiben, Ø: 31,8 mm4 Lamellenräder, Körnung: 80, Ø: 31,8 mm | 15,9 mm1 Pad für Schleifpapier, PSA, Ø: 3,2 x 38 mm1 Polierscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 2,4 mm1 Schleifscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 1,6 mm1 Filzscheiben-Dorn, Schaft: 3,2 mm (1/8")1 SchraubenschlüsselMerkmaleTiefe: 290 mmBruttogewicht: 770 gBreite: 210 mmVerpackung für Wandbehang geeignet: NeinHöhe: 60 mm22,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Schleifscheiben- / Polierscheiben- und Bohrer-Satz für Hochgeschwindigkeits-Drehwerkzeuge 315-tlg. ; BGS technic (8060-1)Einleitung Der BGS Schleifscheiben-, Polierscheiben- und Bohrer-Satz bietet mit 315 Teilen eine vielseitige Auswahl für den Einsatz mit Hochgeschwindigkeits-Drehwerkzeugen. Eigenschaften • Umfassendes Set für Schleifen, Polieren, Bohren, Gravieren und Trennen \n• Vielseitige Einsatzmöglichkeiten auf Holz, Metall, Kunststoff und Stein \n• Robuste Schleif- und Polierscheiben in verschiedenen Körnungen und Formen \n• Inklusive Diamantspitzen und HSS-Bohrer für präzises Arbeiten \n• Ergonomische Spannzangen für unterschiedliche Schaftdurchmesser \n• Praktischer Kunststoffkoffer für sicheren Transport und Aufbewahrung \n• Verschiedene Bürsten und Trennscheiben für vielfältige Anwendungen \n• Kompakte Bauweise der Werkzeugelemente für komfortable Handhabung \n• Spezielle Gummischeiben und Schleiftrommeln für flexible Einsatzmöglichkeiten \n• Integrierte Polierscheiben und Filzräder für feine Oberflächenbearbeitung Anwendung • Schleifen und Polieren von Werkstücken in Werkstatt und Hobbybereich \n• Bearbeitung von Metall, Kunststoff und Holz \n• Einsatz mit Hochgeschwindigkeits-Drehwerkzeugen \n• Feinarbeiten und Oberflächenveredelung Lieferumfang • 3 Spannzangen für Schaftdurchmesser: 3,2 mm (1/8") , 2,4 mm (3/32") , 1,6 mm (1/16").\n• 26 Schleifbänder, Körnung: 80, Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 26 Schleifbänder, Körnung: 120, Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 9 Filzräder Ø: 25,4 mm , 12,7 mm , 9,5 mm.\n• 2 Gummischeiben Ø: 22,2 x 3,2 mm.\n• 3 Schleiftrommeln Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 12 Diamantspitzen, verschiedene Formen, für Schaftdurchmesser: 3,2 mm (1/8").\n• 2 Diamantscheiben mit Bohrung Ø: 22,2 x 2 mm.\n• 9 HSS Bohrer, 3 Stück je Ø: 3,2 x 38 mm , 2,4 x 38 mm , 1,6 x 38 mm.\n• 6 Aluminiumoxidspitze, Körnung: 120, verschiedene Formen, 2 Stück je Ø: 15,9 x 9,5 mm , 9,5 x 12,7 mm , 9,5 x 19,1 mm.\n• 4 Siliziumkarbidspitze, Körnung: 120, zylindrisch, 2 Stück je Ø: 19,8 x 4,8 mm , 10,3 x 3,2 mm.\n• 2 Nylonbürsten, rund, 1 Stück je Ø: 19,1 mm , 4,8 mm.\n• 1 Nylonbürste, topfförmig, Ø: 15,9 mm.\n• 3 Drahtbürsten, rund, Ø: 19,1 mm , 4,8 mm.\n• 1 Drahtbürste, topfförmig, Ø: 15,9 mm.\n• 6 Aluminiumoxid-Schleifscheiben, Körnung: 220, Ø: 19,1 mm.\n• 6 Siliziumkarbid-Schleifscheiben, 180 Körnung, Ø: 19,1 mm.\n• 6 Schleifscheiben, weiß, Ø: 19,1 mm.\n• 6 Gummispitzen, verschieden Formen, Ø: 6,4 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 180, Ø: 19,1 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 180, PSA klebend, Ø: 19,1 mm.\n• 36 Trennscheiben im Behälter, Ø: 23,8 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 220, Ø: 19,1 mm.\n• 1 Schleifstein, Körnung: 60 25,4 x 9,5 mm.\n• 16 Doppelnetz-Trennscheiben, Ø: 31,8 mm.\n• 4 Lamellenräder, Körnung: 80, Ø: 31,8 mm , 15,9 mm.\n• 1 Pad für Schleifpapier, PSA, Ø: 3,2 x 38 mm.\n• 1 Polierscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 2,4 mm.\n• 1 Schleifscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 1,6 mm.\n• 1 Filzscheiben-Dorn, Schaft: 3,2 mm (1/8").\n•...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Inventur:
-
Inventur, Folie, wiederablösbar, Ø 35 mm, 500 Stück/RolleQualitätskennzeichnung Inventur Material: Folie selbstklebend, wiederablösbar Format: 35 mm Ø Grundfarbe: gelb Schriftfarbe: schwarz Text: Inventur Lieferform: 500 Stück/Rolle ablösbar: Ja Alternative Nr.: 99786 Basis-Mengeneinheit: Stück...76,08 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
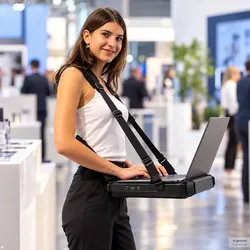
MonLines Bauchladen für Laptop / Notebook - mobile Arbeitsfläche für Inventur, V...Der MonLines Laptop-Bauchladen ist eine stabile, mobile Laptophalterung für Inventur, Vermessung und technische Außeneinsätze. Er ermöglicht ergonomisches Arbeiten im Stehen und bietet sicheren Halt für Laptops bis 17 Zoll.103,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Markierungspunkt Inventur, hellrot, Haftpapier, ablösbar, Ø 37mm, 500/RolleMarkierungspunkt Inventur, für Verpackungskennzeichnung oder innerbetriebliche Transporte bzw. Qualitätsmerkmale, für den Innen- und sehr kurzfristigen Außeneinsatz, Farbe: hellrot, Schriftfarbe: schwarz, Material: ablösbares Haftpapier,...94,62 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
BGS Schleifscheiben- / Polierscheiben- und Bohrer-Satz für Hochgeschwindigkeits-Drehwerkzeuge 315tlg. - 8060-1zum Bohren, Fräsen, Gravieren, Polieren, Säubern, Schleifen, Schruppen, Entrosten und Trennengeeignet für Holz, Kunststoff, Aluminium, Metall, Edelstahl, Stahl, Eisen, Stein, Glasim Kunststoffkoffer zum Aufbewahren und TransportierenLieferumfang:3 Spannzangen für Schaftdurchmesser: 3,2 mm (1/8") | 2,4 mm (3/32") | 1,6 mm (1/16")26 Schleifbänder, Körnung: 80, Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm26 Schleifbänder, Körnung: 120, Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm9 Filzräder Ø: 25,4 mm | 12,7 mm | 9,5 mm2 Gummischeiben Ø: 22,2 x 3,2 mm3 Schleiftrommeln Ø: 12,7 x 12,7 mm | 6,4 x 12,7 mm | 9,5 x 12,7 mm12 Diamantspitzen, verschiedene Formen, für Schaftdurchmesser: 3,2 mm (1/8")2 Diamantscheiben mit Bohrung Ø: 22,2 x 2 mm9 HSS Bohrer, 3 Stück je Ø: 3,2 x 38 mm | 2,4 x 38 mm | 1,6 x 38 mm6 Aluminiumoxidspitze, Körnung: 120, verschiedene Formen, 2 Stück je Ø: 15,9 x 9,5 mm | 9,5 x 12,7 mm | 9,5 x 19,1 mm4 Siliziumkarbidspitze, Körnung: 120, zylindrisch, 2 Stück je Ø: 19,8 x 4,8 mm | 10,3 x 3,2 mm2 Nylonbürsten, rund, 1 Stück je Ø: 19,1 mm | 4,8 mm1 Nylonbürste, topfförmig, Ø: 15,9 mm3 Drahtbürsten, rund, Ø: 19,1 mm | 4,8 mm1 Drahtbürste, topfförmig, Ø: 15,9 mm6 Aluminiumoxid-Schleifscheiben, Körnung: 220, Ø: 19,1 mm6 Siliziumkarbid-Schleifscheiben, 180 Körnung, Ø: 19,1 mm6 Schleifscheiben, weiß, Ø: 19,1 mm6 Gummispitzen, verschieden Formen, Ø: 6,4 mm40 Schleifpapiere im Behälter, Körnung: 180, Ø: 19,1 mm40 Schleifpapiere im Behälter, Körnung: 180, PSA klebend, Ø: 19,1 mm36 Trennscheiben im Behälter, Ø: 23,8 mm40 Schleifpapiere im Behälter, Körnung: 220, Ø: 19,1 mm1 Schleifstein, Körnung: 60 25,4 x 9,5 mm16 Doppelnetz-Trennscheiben, Ø: 31,8 mm4 Lamellenräder, Körnung: 80, Ø: 31,8 mm | 15,9 mm1 Pad für Schleifpapier, PSA, Ø: 3,2 x 38 mm1 Polierscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 2,4 mm1 Schleifscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 1,6 mm1 Filzscheiben-Dorn, Schaft: 3,2 mm (1/8")1 SchraubenschlüsselMerkmaleTiefe: 290 mmBruttogewicht: 770 gBreite: 210 mmVerpackung für Wandbehang geeignet: NeinHöhe: 60 mm22,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Inventur
-
BGS Schleifscheiben- / Polierscheiben- und Bohrer-Satz für Hochgeschwindigkeits-Drehwerkzeuge 315-tlg. ; BGS technic (8060-1)Einleitung Der BGS Schleifscheiben-, Polierscheiben- und Bohrer-Satz bietet mit 315 Teilen eine vielseitige Auswahl für den Einsatz mit Hochgeschwindigkeits-Drehwerkzeugen. Eigenschaften • Umfassendes Set für Schleifen, Polieren, Bohren, Gravieren und Trennen \n• Vielseitige Einsatzmöglichkeiten auf Holz, Metall, Kunststoff und Stein \n• Robuste Schleif- und Polierscheiben in verschiedenen Körnungen und Formen \n• Inklusive Diamantspitzen und HSS-Bohrer für präzises Arbeiten \n• Ergonomische Spannzangen für unterschiedliche Schaftdurchmesser \n• Praktischer Kunststoffkoffer für sicheren Transport und Aufbewahrung \n• Verschiedene Bürsten und Trennscheiben für vielfältige Anwendungen \n• Kompakte Bauweise der Werkzeugelemente für komfortable Handhabung \n• Spezielle Gummischeiben und Schleiftrommeln für flexible Einsatzmöglichkeiten \n• Integrierte Polierscheiben und Filzräder für feine Oberflächenbearbeitung Anwendung • Schleifen und Polieren von Werkstücken in Werkstatt und Hobbybereich \n• Bearbeitung von Metall, Kunststoff und Holz \n• Einsatz mit Hochgeschwindigkeits-Drehwerkzeugen \n• Feinarbeiten und Oberflächenveredelung Lieferumfang • 3 Spannzangen für Schaftdurchmesser: 3,2 mm (1/8") , 2,4 mm (3/32") , 1,6 mm (1/16").\n• 26 Schleifbänder, Körnung: 80, Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 26 Schleifbänder, Körnung: 120, Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 9 Filzräder Ø: 25,4 mm , 12,7 mm , 9,5 mm.\n• 2 Gummischeiben Ø: 22,2 x 3,2 mm.\n• 3 Schleiftrommeln Ø: 12,7 x 12,7 mm , 6,4 x 12,7 mm , 9,5 x 12,7 mm.\n• 12 Diamantspitzen, verschiedene Formen, für Schaftdurchmesser: 3,2 mm (1/8").\n• 2 Diamantscheiben mit Bohrung Ø: 22,2 x 2 mm.\n• 9 HSS Bohrer, 3 Stück je Ø: 3,2 x 38 mm , 2,4 x 38 mm , 1,6 x 38 mm.\n• 6 Aluminiumoxidspitze, Körnung: 120, verschiedene Formen, 2 Stück je Ø: 15,9 x 9,5 mm , 9,5 x 12,7 mm , 9,5 x 19,1 mm.\n• 4 Siliziumkarbidspitze, Körnung: 120, zylindrisch, 2 Stück je Ø: 19,8 x 4,8 mm , 10,3 x 3,2 mm.\n• 2 Nylonbürsten, rund, 1 Stück je Ø: 19,1 mm , 4,8 mm.\n• 1 Nylonbürste, topfförmig, Ø: 15,9 mm.\n• 3 Drahtbürsten, rund, Ø: 19,1 mm , 4,8 mm.\n• 1 Drahtbürste, topfförmig, Ø: 15,9 mm.\n• 6 Aluminiumoxid-Schleifscheiben, Körnung: 220, Ø: 19,1 mm.\n• 6 Siliziumkarbid-Schleifscheiben, 180 Körnung, Ø: 19,1 mm.\n• 6 Schleifscheiben, weiß, Ø: 19,1 mm.\n• 6 Gummispitzen, verschieden Formen, Ø: 6,4 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 180, Ø: 19,1 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 180, PSA klebend, Ø: 19,1 mm.\n• 36 Trennscheiben im Behälter, Ø: 23,8 mm.\n• 40 Schleifpapiere im Behälter, Körnung: 220, Ø: 19,1 mm.\n• 1 Schleifstein, Körnung: 60 25,4 x 9,5 mm.\n• 16 Doppelnetz-Trennscheiben, Ø: 31,8 mm.\n• 4 Lamellenräder, Körnung: 80, Ø: 31,8 mm , 15,9 mm.\n• 1 Pad für Schleifpapier, PSA, Ø: 3,2 x 38 mm.\n• 1 Polierscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 2,4 mm.\n• 1 Schleifscheiben-Dorn, Schaft: 3,2 mm (1/8"), Ø: 1,6 mm.\n• 1 Filzscheiben-Dorn, Schaft: 3,2 mm (1/8").\n•...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
-
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
-
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.